
リースバックとリバースモーゲージを比較|違いと向いている人を解説
「自宅に住み続けながら、まとまった資金を確保したい」
その方法として検討されるのが、リースバックとリバースモーゲージです。
いずれも自宅を活用して資金を得る方法ですが、リースバックは自宅を売却し、売却後は家賃を支払って住み続ける方法。リバースモーゲージは、自宅を担保に資金を借りる方法です。
そのため、自宅を所有し続けたいならリバースモーゲージ、自宅を売却して返済不要の資金に換えたいならリースバックが候補です。
ただし、今の家に住む期間や、その後の暮らしまで含めて選ぶ方法は変わります。
この記事では、両者の仕組みや費用負担を比較し、簡易シミュレーションも交えながら、自分に合う方法や考えるポイントを解説します。
リースバックとリバースモーゲージは「売る」と「借りる」が大きな違い
最も大きな違いは、自宅を売却するのか、自宅を担保に借り入れるのかです。
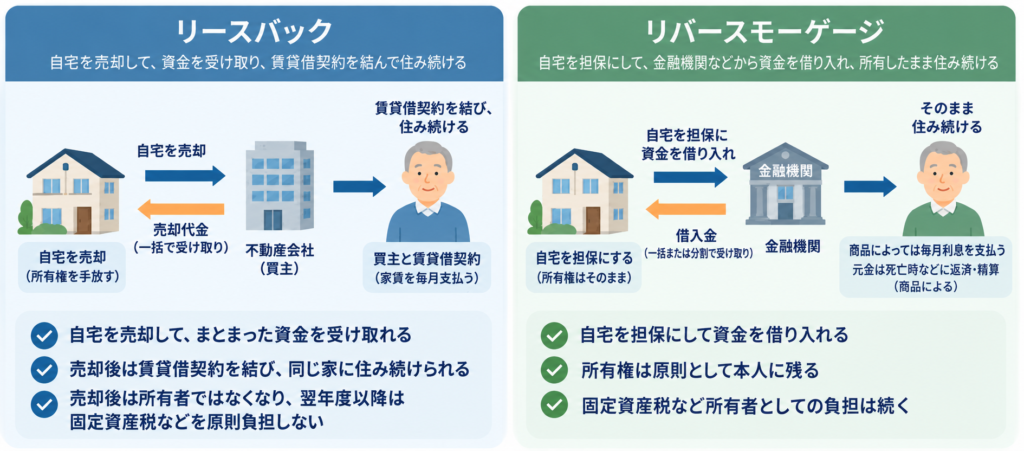
リースバックでは、自宅を不動産会社などへ売却して売却代金を受け取ります。その後、買主と賃貸借契約を結び、家賃を支払うことで同じ家に住み続けます。
一方、リバースモーゲージは、自宅を担保に金融機関などから融資を受ける仕組みです。原則として所有権は本人に残りますが、借入金であるため返済が必要です。年齢、資金用途、融資額、金利、返済方法などは商品によって異なります。
【図解】資金を得る仕組みの違い
リースバックとリバースモーゲージの違いを比較
仕組みの違いを整理すると、次のようになります。
| 比較項目 | リースバック | リバースモーゲージ |
| 資金の得方 | 自宅を売却する | 自宅を担保に借り入れる |
| 自宅の所有権 | 買主へ移る | 原則として本人に残る |
| 居住方法 | 賃貸借契約を結び、家賃を支払う | 自宅に住み続ける |
| 毎月の主な負担 | 家賃 | 利息など(商品による) |
| 固定資産税など | 所有者ではなくなり、翌年度以降は原則として負担しない | 所有者として負担が続く |
| 資金用途 | 原則として自由 | 商品によって制限あり |
| 主な利用条件 | 物件・事業者の条件による | 年齢・物件・収入等、商品ごとに異なる |
| 受け取った資金の返済 | 売却代金のため返済不要 | 借入元金の返済が必要(商品による) |
リースバックとリバースモーゲージでは、自宅を持ち続けるかどうかによって、その後の負担や返済方法が変わります。
リバースモーゲージは、自宅を所有したまま資金を借りる方法です。ただし、自宅の所有権が残っていても、借入元金がなくなるわけではありません。契約者が亡くなったときには、相続人による一括返済や担保物件の売却などによって元金を返済します。自宅を家族に残したい場合は、相続人が借入元金をどのように返済するのかまで決めておく必要があります。
一方、リースバックは自宅を売却するため所有権は買主へ移りますが、受け取った売却代金を返済する必要はありません。売却後は、固定資産税など所有者としての負担も原則なくなります。
リバースモーゲージは「自宅を所有したまま資金を借りる方法」、リースバックは「自宅を売却して返済不要の資金に換える方法」と考えると、違いが分かりやすくなります。
リースバックが向いている人
リースバックは、まとまった資金を確保しながら、当面は今の家で暮らしたい方に向いています。
自宅を売却するため所有権は買主へ移りますが、賃貸借契約を結べば引っ越さずに住み続けられます。「今は住み慣れた家を離れたくないが、数年後には住み替えるかもしれない」という方にも検討しやすい方法です。
一方、長く住みたい場合は賃貸借契約の種類を確認する必要があります。定期借家契約は期間満了で終了するため、長期居住を考えるなら普通賃貸借かどうかも見ておきましょう。
なお、長く住み続けるために確認したい契約条件や、よくあるトラブルについてはこちらの記事で詳しく解説しています。
リバースモーゲージが向いている人
自宅を売却せず、今の家を所有したまま住み続けたい方には、リバースモーゲージが候補になります。
自宅を担保に資金を借りるため、商品によっては毎月の支払いを利息中心に抑えながら住み続けられます。今すぐ自宅を売却したくない方にとってはメリットのある方法です。
一方、毎月の負担が少なくても、借入元金そのものがなくなるわけではありません。契約者が亡くなったあと、自宅を家族に残したい場合は、相続人が借入元金を返済する必要があります。返済しない場合は、担保となっている自宅を売却して返済する商品があります。
また、年齢や物件、資金用途などに利用条件があり、金利や返済方法も商品によって異なります。今の家を所有し続けたいかだけでなく、将来、借入金と自宅をどうするのかまで家族と話し合っておきましょう。
5年間利用したらどうなる?金額で比較してみる
ここで違いをイメージしやすくするため、同じ自宅で5年間暮らした場合を仮定して比較します。
前提:どちらも最初に2,100万円を確保し、5年間今の家に住むと仮定します。
| 比較項目 | リースバック | リバースモーゲージ |
| 最初に確保する資金 | 2100万円 | 2100万円 |
| 毎月の主な負担 | 家賃10万円 | 利息5.25万円※ |
| 5年間の家賃・利息合計 | 600万円 | 315万円 |
| 5年後の借入元金 | なし | 2100万円 |
| 自宅の所有権 | なし | あり |
| 元金の返済 | 不要 | 死亡時などに返済 |
| 固定資産税など所有者負担 | 原則なし | あり |
| 将来の住み替え | 賃貸借契約を終了して住み替え | 担保・返済条件を確認して住み替え |
※上記は仕組みを理解するための簡易シミュレーションです。実際の査定額・家賃・融資額・金利・返済方法・諸費用などは契約条件によって異なります。なお、5年間の金額には固定資産税などの所有コストは含んでいません。
リバースモーゲージは、自宅を所有したまま資金を借りる方法です。ただし、借入元金がなくなるわけではなく、契約者が亡くなったときには相続人による返済や担保物件の売却などによって精算します。
一方、リースバックは自宅を売却するため所有権は移りますが、受け取った売却代金を返済する必要はありません。
どちらを選ぶかは今のお金だけで決めない
必要な資金額だけで決めると、その後の暮らしとのミスマッチが起こりやすくなります。判断するときは、次の3つを考えてみてください。
| 判断軸 | 考え方 |
| 今の家を所有し続けたいか | 自宅を売却せず、自分の所有物として住み続けたいならリバースモーゲージが候補になります。一方、自宅を売却して返済不要の資金に換え、今後の生活や住み替えに使いたいならリースバックも候補になります。 |
| 今の家にあと何年住みたいか | 長期居住なら毎月の負担と契約条件。数年後の住み替えなら、必要資金と退去時期も見ます。 |
| 今の家を出たあとを考えているか | 住み替え、高齢者向け住宅、介護施設など、次の住まいに必要な資金と支援まで確認します。 |
「今はこの家に住みたいが、5年後・10年後は分からない」という方も少なくありません。そのため、資金を得る方法だけでなく、その先の住まいまで含めて考えることが、自分に合う選択につながります。
リースバックなら将来の資金計画を立てやすい
リースバックにはリバースモーゲージと比較して、今後の資金を計算しやすいというメリットがあります。
今の時点で売却価格を決められる
リースバックは契約時に家を売却するため、いくらで売れるのかがその時点で決まります。将来、家の価格が下がっても、すでに受け取った売却代金が減ることはありません。
借金の利息を将来に残さない
リバースモーゲージは借入であるため、利用する期間が長いほど利息を払う期間も長くなります。一方、リースバックは借入元金やその利息があとに残るリスクがあります。
何年住むか決まっていれば、残るお金を計算しやすい
「あと5年住む」など期間が決まっていれば、売却代金から5年分の家賃を引くことで、住み替えるときにどのくらい資金が残るかをイメージできます。
不動産の相続を整理しやすい
リバースモーゲージは、契約者が亡くなったあとに「家を残すのか、売って返済するのか」を相続人が決める必要があります。リースバックは先に自宅を売却して現金化するため、不動産を誰が相続するかという問題を減らせます。
さらに、現在は金利が上昇する動きも見られます。リバースモーゲージで変動金利の商品を利用する場合、今後の金利によって支払う利息が増える可能性がある点にも注意が必要です。
今後いくら使えるのか、家を出るときにどのくらい資金が残るのかを早めに見通したい方には、リースバックがおすすめです。
リースバックを選ぶなら「売ったあと」まで相談できる会社を選ぶ
リースバックを選ぶなら、売却価格だけではなく、売却後の家賃や契約条件、将来の住み替えまで相談できる会社かどうかも確認したいところです。
グッドライフのリースバックは、原則として普通賃貸借です。できるだけ長く今の家で暮らしたい方や、退去する時期をまだ決めていない方にもご相談いただけます。
また、売却後の家賃や生活費まで含めて資金計画をシミュレーションし、その後の暮らしを見据えてご提案しています。将来、今の家を離れることになった場合には、住み替えだけでなく、介護施設への入居についてもご相談いただけます。
「今はこの家で暮らしたい。でも、その先の住まいまでは決めていない」
そんな方にとって、現在の住まいから次の住まいまで相談できることも、グッドライフのリースバックの特徴です。
まとめ|今のお金だけでなく、その先の暮らしまで考えて選ぶ
リースバックとリバースモーゲージでは、資金を得る仕組みだけでなく、毎月の負担や将来の返済、自宅を所有し続けるかどうかが異なります。
どちらか一方がすべての人に適しているわけではありません。今いくら必要なのかだけでなく、今の家にどのくらい住みたいのか、その後どこで暮らしたいのかまで考えることが、自分に合う方法を選ぶポイントです。
そのうえでリースバックを検討するなら、売却した時点で関係が終わるのではなく、その後の暮らしまで相談できる会社を選びましょう。
グッドライフでは、リースバックがご自身に合うのかという段階から、将来の住み替えまで含めてご相談いただけます。