リースバックでかかる税金はいくら?売却時・売却後に必要なお金を解説
リースバックを検討するとき、気になるのが売却時や売却後にかかる税金・費用です。
売却時には印紙税や登記に関する費用、不動産相場の変化などで売却益が出た場合には譲渡所得税がかかることがあります。
この記事では、「売却時にかかるお金」と「売却後に変わる負担」に分けて、リースバックの税金や費用を解説します。
リースバックでかかる税金・費用を一覧で確認
リースバックでは、売却するタイミングと売却後で、お金の流れが変わります。
主な税金や費用を整理すると、次のとおりです。
| タイミング | 税金・費用 | 内容 |
| 売却時 | 印紙税 | 不動産売買契約書を作成した場合にかかる |
| 売却時 | 登録免許税 | 抵当権を抹消する場合などにかかる |
| 売却時 | 譲渡所得税 | 自宅の売却によって利益が出た場合にかかる |
| 売却後 | 固定資産税・都市計画税 | 所有者ではなくなることで負担が変わる |
| 売却後 | 家賃 | 売却した自宅に住み続けるために支払う |
| 売却後 | 保証料・保険料など | 賃貸借契約の内容によって発生する場合がある |
「家を売ると売却価格に対してそのまま税金がかかる」と考えている方もいるかもしれませんが、実際にはそうではありません。
特に金額への影響が大きいのが譲渡所得税です。これは売却価格そのものではなく、自宅の売却によって生じた利益をもとに計算されます。
ちなみに、自宅を売却するときに消費税がかかるのか気になる方もいるでしょう。
個人が自宅などの生活用資産を売却する場合、原則として消費税はかかりません。また、土地の売却も消費税の非課税取引です。
ただし、事業用の建物などでは扱いが異なる場合があります。
では、実際に負担する可能性がある売却時の税金は、それぞれどのようなものなのでしょうか。ここから詳しく見ていきましょう。
リースバックの売却時にかかる税金
リースバックだから特別な税金が追加されるわけではありません。基本的には、不動産を売却するときに必要となる税金や費用が発生します。
印紙税・登録免許税
不動産売買契約書を書面で作成する場合、契約書に記載された金額に応じて印紙税がかかります。
不動産譲渡契約書については軽減措置が設けられており、現在は2027年3月31日までに作成される一定の契約書が対象です。
たとえば、契約金額が1,000万円を超え5,000万円以下の場合、軽減後の印紙税額は1万円となります。
住宅ローンが残っている場合は、売却にあわせて金融機関が設定している抵当権を抹消する手続きが必要になることがあります。この際には登録免許税がかかるほか、司法書士へ手続きを依頼する場合には司法書士報酬も必要です。
譲渡所得税
自宅を売却して利益が出た場合は、その利益に対して所得税や住民税などが課税されます。一般に「譲渡所得税」と呼ばれるものです。
ポイントは、売却価格全体ではなく、売却によって生じた利益が課税対象になることです。
では、自宅を売却すると、どのような場合に譲渡所得税がかかるのでしょうか。税額を左右するポイントを3つに分けて見ていきます。
譲渡所得税は必ずかかる?税額を左右する3つのポイント
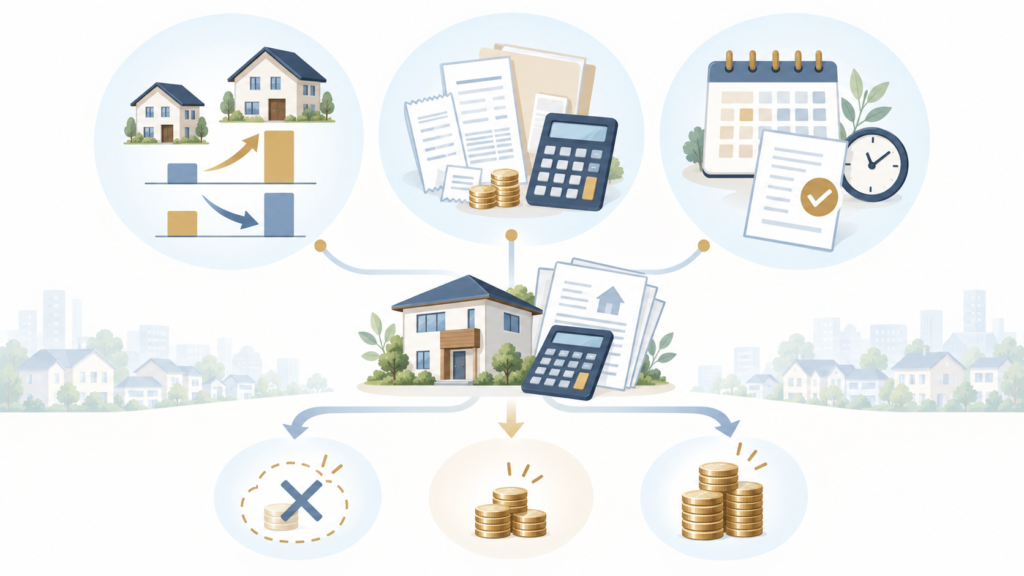
不動産の相場が上がっていても、売却価格だけで譲渡所得税の有無は判断できません。確認したいポイントは主に次の3つです。
売却益が出なければ譲渡所得税はかからない
購入したときの価格や、売却にかかった費用などを差し引き、残った「利益」に対して税金がかかります。この利益を「譲渡所得」といいます。
譲渡所得=売却価格-(取得費+譲渡費用)-特別控除
そのため、自宅を売却しても利益が出なければ、原則として譲渡所得税はかかりません。
譲渡費用には、売却のために支払った仲介手数料や測量費などが含まれます。
※実際の取得費は、建物の減価償却などを考慮して計算します。
利益が出た場合は、次に確認したいのが自宅の所有期間です。所有していた年数によって、適用される税率が変わります。
所有期間によって税率が変わる
譲渡所得が発生した場合は、自宅を所有していた期間によって適用される税率が異なります。
売却した年の1月1日時点で所有期間が5年を超えている場合は「長期譲渡所得」、5年以下の場合は「短期譲渡所得」です。
原則として、長期譲渡所得は所得税15%・住民税5%、短期譲渡所得は所得税30%・住民税9%。さらに所得税には復興特別所得税が加わります。
| 区分 | 所有期間 | 所得税 | 住民税 |
| 長期譲渡所得 | 5年超 | 15% | 5% |
| 短期譲渡所得 | 5年以下 | 30% | 9% |
※別途、復興特別所得税がかかります。
同じ金額の譲渡所得が出ても、所有期間によって税負担が変わる可能性があります。
マイホームなら3,000万円特別控除が使える場合がある
実際に住んでいるマイホームを売却した場合、一定の要件を満たせば、譲渡所得から最高3,000万円を控除できる特例があります。
この特例は、所有期間の長短にかかわらず利用できる可能性があります。譲渡所得が3,000万円以下であれば、特例によって課税される譲渡所得が0円となるケースもあります。
ただし、「自宅なら必ず3,000万円を控除できる」というものではありません。売却先との関係や過去に利用した特例など、複数の適用要件があります。
また、特例の適用を受ける場合には確定申告が必要です。リースバックを利用する前に、自宅を売った場合に利益が出るのか、特例を利用できるのかを確認しておくことが大切です。
ここまでは売却時にかかる税金を見てきました。では、自宅を売却したあとは、税金や住居費の負担はどう変わるのでしょうか。
リースバック後、税金や住居費はどう変わる?
リースバックの特徴は、売却したあとも自宅での生活が続くことです。
ただし、住む場所が変わらなくても、立場は「所有者」から「借主」へ変わります。それに伴って、住まいにかかるお金の種類も変化します。
固定資産税・都市計画税はどうなる?
固定資産税は、毎年1月1日時点で土地や建物を所有している人に課税されます。都市計画税も同様に、対象となる土地・建物の1月1日時点の所有者が納税義務者です。 主税局
そのため、リースバックで自宅を売却し、翌年1月1日時点で所有者ではなくなっていれば、翌年度以降は原則として元の所有者に固定資産税・都市計画税は課税されません。
注意したいのは、売却した年の固定資産税です。年の途中で自宅を売却しても、その年の固定資産税は1月1日時点の所有者に課税されます。
ただし、不動産取引では引渡日を基準に、売主と買主の間で日割り精算するケースがあります。
一方、売却後は固定資産税などに代わって、新たに家賃などの支払いが始まります。
代わりに家賃などの支払いが始まる
リースバックでは売却後に賃貸借契約を結ぶため、今の家に住み続ける間は、家賃相場なども踏まえて設定された家賃を毎月支払います。
契約によっては、家賃保証会社の保証料や、借主として加入する火災保険・家財保険などが必要になる場合もあります。
マンションであれば、所有者として負担していた管理費や修繕積立金は原則として新しい所有者側の負担になります。一方、元の所有者は賃貸借契約で定められた家賃などを支払う形へ変わります。
整理すると、売却前後では次のような違いがあります。
| 項目 | 売却前 | リースバック後 |
| 固定資産税・都市計画税 | 自分で負担 | 原則として所有者側が負担 |
| 管理費・修繕積立金 | 自分で負担 | 原則として所有者側が負担 |
| 住宅ローン | 返済 | 売却時に原則精算 |
| 家賃 | なし | 毎月支払う |
| 保証料・保険料など | ― | 契約により発生 |
同じ家に住み続けていても、リースバックでは売却を境に「支払わなくなるお金」と「新しく支払うお金」が変わります。固定資産税がなくなることだけで判断せず、売却後の家賃まで含めて確認することが大切です。
最後に、売却時と売却後に確認しておきたいポイントを整理します。
まとめ|リースバックの税金は「売却時」と「売却後」に分けて考える
リースバックでは、売却時に印紙税や登記に関する費用が発生し、売却によって利益が出た場合には譲渡所得税がかかる可能性があります。
ただし、売却価格そのものが課税されるわけではありません。取得費や譲渡費用を差し引いた譲渡所得をもとに計算され、マイホームであれば3,000万円特別控除を利用できる場合もあります。
一方、売却後は所有者ではなくなるため、固定資産税などの負担は変わります。その代わり、今の家に住み続けるための家賃が発生します。
リースバックを検討するときは、「売却時に何がかかるか」「利用できる税制上の特例はあるか」
「売却後に何の負担がなくなるか」「代わりに何の支払いが始まるか」
この順番で整理すると、自分のお金がどう変わるのかを把握しやすくなります。
グッドライフでは、売却後の暮らしまで見据えてご提案します
グッドライフでは、リースバックの査定額だけでなく、売却後の家賃や今後の生活設計まで踏まえてご提案しています。
老後資金の確保や住宅ローン、相続、将来の住み替えなど、自宅を売却する理由は人それぞれです。リースバックだけに限定せず、通常売却や資産活用なども含め、お客様の状況に合った選択肢を一緒に整理します。
目先の査定額だけではなく、その先の暮らしまで考えて売却方法を選びたい方は、ぜひグッドライフへご相談ください。